深圳醫保看牙邊啲報銷邊啲自費2026|一檔二檔額度・補牙拔牙根管可報・港人北上核對清單
「睇牙咁貴,醫保到底報唔報得?」呢個係好多北上深圳睇牙嘅香港朋友最關心嘅問題。有人以為醫保「咩都唔報」,結果白白錯過咗可以慳到嘅錢;亦有人聽咗診所一句「包醫保報銷」,去到先發現根本報唔到,畀人呃。其實深圳醫保對牙科嘅報銷規定係有清晰邊界嘅——有4類治療性項目可以報,而種植、正畸、洗牙、美白呢啲就要自費。
2026年9月,深圳本地寶整理咗一份最新嘅醫保看牙報銷規定,講得好清楚。呢篇文章就幫大家拆解:邊啲牙科項目報得、邊啲唔報得、一檔同二檔醫保嘅額度同報銷比例有咩分別、去社康定醫院有咩唔同,最後再俾一份「北上睇牙前核對清單」,等大家心裡有數,唔使再被人用「包報銷」呃。
一、先分清:邊啲牙科項目報得、邊啲唔報得
深圳醫保對牙科報銷嘅原則好簡單——「治療性質」嘅項目可以報,「非治療(美容修復)」嘅項目唔報。具體嚟講:
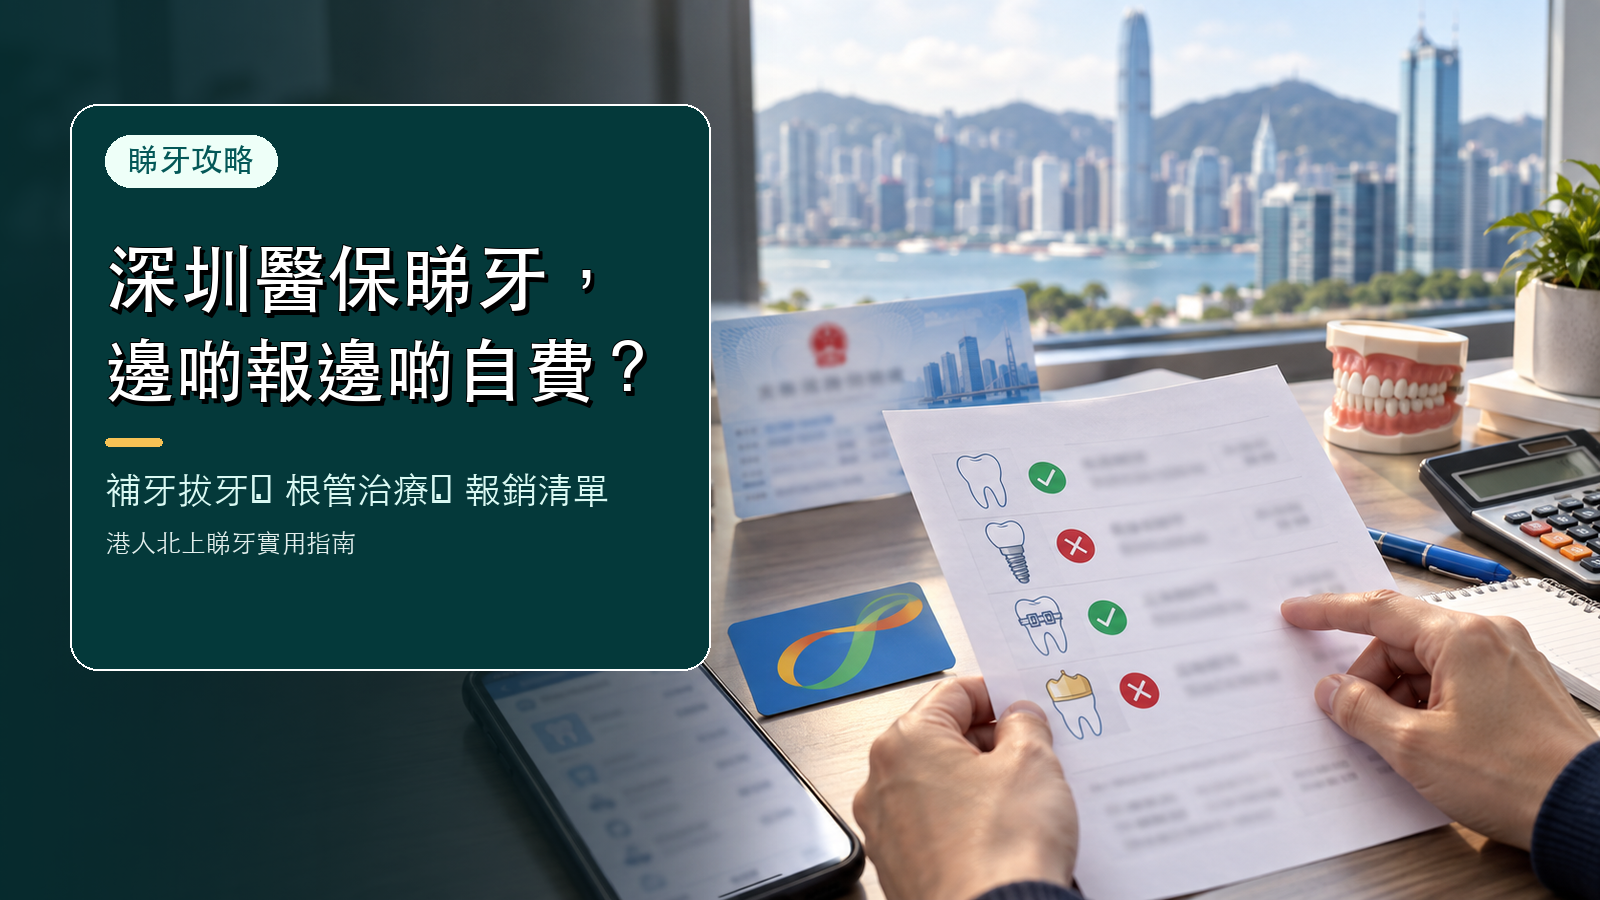
可以報銷嘅4類治療性項目:一、補牙(包含基本材料費同治療費);二、拔牙(包括智齒拔除等因病需要嘅拔牙);三、根管治療(針對牙髓炎、根尖周炎等);四、牙周病或牙齦炎治療(例如刮治等基礎治療)。
唔可以報銷嘅非治療項目:一、種植牙(全部自費,目前唔喺醫保支付範圍內);二、牙齒矯正(傳統金屬定隱形矯正都係自費);三、洗牙(屬於日常清潔維護);四、牙齒美白或貼面(美容項目);五、烤瓷牙修復或鑲牙。
呢個邊界要記清楚:如果有一間診所同你講「種牙、箍牙都可以用醫保報銷」,咁你就要打醒十二分精神,因為呢啲項目喺深圳醫保體系入面係明確要自費嘅,咁講法好可能係誤導。
二、一檔 vs 二檔:額度同報銷比例差喺邊?
深圳醫保分一檔同二檔,兩者對牙科嘅報銷,主要差喺「年度門診統籌額度」同「有冇個人賬戶」。
一檔醫保:在職人員年度門診統籌額度係「年社平工資嘅6%」,2026年大約係10623蚊;退休人員係7%,大約12393蚊。一檔醫保仲有個人賬戶,統籌報銷之外嘅自費部分,可以用個人賬戶餘額支付,就醫選擇相對靈活。
二檔醫保:年度門診統籌額度係「年社平工資嘅1.5%」,2026年大約2656蚊,而且冇個人賬戶。睇牙、感冒等所有普通門診,都係共用呢一筆額度。
報銷比例方面,一檔同二檔通用,按醫療機構級別區分:一級及以下(包括社康)報銷75%;二級醫療機構報銷65%;三級醫療機構報銷55%。退休人員同60周歲以上嘅長者,仲可以喺上述基礎上額外加5%。換句話講,同一隻牙去社康睇,比去三甲醫院睇報銷得多。
三、去社康定醫院?二檔醫保有「綁定」要求要留意
呢度有一個好多人忽略嘅重點:深圳醫保睇牙冇單獨嘅報銷通道,報銷費用係屬於醫保「年度門診統籌報銷」,每年統籌額度有限。而且,唔同檔次嘅醫保,就醫流程有唔同要求。
一檔醫保:去二級以上醫院或專科醫院睇牙,唔使選定,直接去就得;但如果去社康,就要去自己綁定嘅社康,或者綁定社康所屬上級醫院下面嘅其他社康。
二檔醫保(重點):去社康睇牙,必須去綁定嘅社康,或者綁定社康所屬上級醫院下面嘅其他社康;去綁定社康嘅上級醫院,可以直接去,唔使轉診單;但如果想去其他醫院,就要先喺綁定社康開轉診單,否則唔報銷。
仲有一點好關鍵:睇牙必須去醫保定點醫療機構,非定點嘅私人牙科診所係冇得報銷嘅。呢點對香港朋友尤其重要——你北上揀診所時,如果對方話「我哋可以報銷」,一定要先確認佢哋係咪醫保定點機構,唔好淨係聽一句口頭承諾。
四、港人北上,呢啲「報銷」講法要小心
香港朋友北上睇牙,最常遇到嘅情況,係診所喺宣傳度用「醫保報銷」做賣點。呢度有幾個容易中伏嘅位,逐個拆俾你睇。
第一,分清「報銷」同「個人賬戶支付」。有啲診所話「可以用醫保」,其實只係話你醫保個人賬戶(一檔先有)嘅餘額可以用嚟支付自費項目,並唔等於「統籌報銷」。用個人賬戶係你自己嘅錢,唔係醫保基金幫你俾,兩回事。第二,分清「治療項目」同「美容項目」。種植牙、箍牙、洗牙、美白,喺深圳醫保度全部都係自費,如果有人用「醫保報銷」嚟推銷呢啲項目,你就要格外警惕。第三,確認診所係咪醫保定點機構。非定點私人診所,就算係補牙、拔牙呢啲治療項目,都報唔到銷。
總之,一句口訣:「治療性質先有望報、美容修復一定自費、非定點機構冇得報。」記住呢句,就唔會咁易畀人呃。
五、北上睇牙前嘅核對清單
綜合上面嘅規定,呢度幫大家整理一份「北上睇牙前核對清單」,出發之前逐項打個勾,心裡就有數:
一、想清楚自己做嘅係「治療」定「美容」項目——補牙、拔牙、根管、牙周治療屬治療,可能報到;種牙、箍牙、洗牙、美白屬自費。二、確認診所係咪醫保定點醫療機構。三、如果你用二檔醫保,記住要先搞清楚自己綁定咗邊間社康,去其他醫院要唔要轉診單。四、問清楚「報銷」究竟係指統籌報銷定個人賬戶支付。五、了解自己嘅年度門診統籌額度仲剩幾多,免得去到先知額度用完。六、對於種牙、箍牙呢啲自費項目,問清楚完整價錢清單,唔好只聽一個「起」字嘅最低價。
六、香港長者醫療券,同深圳醫保係兩回事
呢度要特別提醒一句:好多香港朋友會將「香港長者醫療券」同「深圳醫保」混埋一齊講,其實係兩套完全唔同嘅制度。
香港長者醫療券,係香港政府資助65歲或以上合資格長者使用私營基層醫療服務嘅計劃,而家已經擴展到大灣區指定嘅醫療機構(包括深圳一啲牙科診所)。長者可以用醫療券去支付指定嘅牙科項目費用,呢個係「香港嘅福利」。而深圳醫保,係內地嘅社會醫療保險制度,要喺內地參保、有深圳醫保卡,先至可以享受報銷。兩者嘅資金來源、適用對象、使用範圍,都完全唔同。
咁有咩分別對你嚟講重要?如果你係65歲以上嘅香港長者,北上深圳睇牙,可能同時有兩個「慳錢渠道」:一係用香港長者醫療券喺指定機構支付;二係如果你本身有深圳醫保,治療性項目可以按比例報銷。但要記住,呢兩樣嘢通常唔可以「混用」喺同一個項目度,具體邊樣啱用、點樣用,出發前最好問清楚診所嘅收費窗口,或者查吓相關官方渠道。搞清楚呢個分別,就唔會俾人用「醫療券當醫保」咁樣誤導。
七、寫喺最後
醫保報銷呢件事,最怕就係「聽人講」多過「自己查」。深圳醫保對牙科嘅規定其實好透明,報得咩、唔報得咩、額度幾多、比例幾多,全部都有白紙黑字。香港朋友北上睇牙,只要出發前花少少時間搞清楚上面呢幾點,就可以避開絕大部分「包報銷」嘅陷阱,慳到應該慳嘅錢,亦唔會因為誤解而錯過咗可以報銷嘅項目。
如果你對自己嘅情況唔確定,最穩陣嘅做法,係直接打深圳醫保嘅官方查詢渠道,或者到定點醫療機構嘅收費窗口當面問清楚,而唔係淨係聽診所銷售嘅一面之詞。健康同錢銀都係自己嘅,問多兩句,無壞。而且政策會隨年度調整,出發前最好再核對一次最新嘅額度同比例,確保資訊啱時。
常見問題 FAQ
Q1:深圳醫保睇牙,邊啲項目可以報銷?
補牙(含基本材料費)、拔牙(含智齒)、根管治療、牙周病或牙齦炎治療呢4類治療性項目可以報銷;種植牙、牙齒矯正、洗牙、美白、貼面、烤瓷牙修復等美容修復項目要自費。
Q2:一檔同二檔醫保嘅報銷額度有幾多?
一檔在職人員年度門診統籌額度約10623蚊(退休約12393蚊),有個人賬戶;二檔約2656蚊,冇個人賬戶,所有普通門診共用呢筆額度。
Q3:報銷比例幾多?
一級及以下(含社康)報75%、二級報65%、三級報55%;退休人員同60周歲以上再加5%。
Q4:港人北上睇牙,可以用深圳醫保報銷嗎?
要視乎你有冇深圳醫保以及診所係咪定點機構。如果係治療性質項目、喺定點醫療機構就診,先有望按比例報銷;美容修復項目一律自費。
Q5:「可以用醫保」同「可以報銷」係咪同一回事?
唔係。「可以用醫保」可能只係指用個人賬戶餘額支付自費項目,並唔等於統籌報銷。兩者要分清楚,避免被誤導。
Q6:二檔醫保去醫院睇牙有咩要留意?
去綁定社康或綁定社康嘅上級醫院可以直接睇;去其他醫院要先喺綁定社康開轉診單,否則唔報銷。
Q7:非醫保定點嘅私人牙科診所,睇牙可以報銷嗎?
唔可以。睇牙必須去醫保定點醫療機構先有得按比例報銷,非定點私人診所冇得報。
Q8:香港長者醫療券同深圳醫保,係咪同一樣嘢?
唔係。香港長者醫療券係香港政府資助65歲以上長者嘅計劃,而家擴展到大灣區指定機構;深圳醫保係內地參保先有嘅社會醫療保險。兩者資金來源、對象、範圍都唔同。
Q9:如果我兩樣都冇,北上睇牙係咪一定冇得報銷?
如果冇深圳醫保、又唔符香港長者醫療券資格,咁牙科費用就要自費。但治療性項目喺內地本身收費通常比香港平,加上集采降價,好多項目自費都仲係有優勢,建議先比較清楚價錢再決定。
Q10:報銷嘅「起付線」同「限額」係咩意思?
起付線即係你先要自付一定金額,超過呢個標準嘅部分先可以按比例報銷;限額就係每年統籌報銷嘅最高上限,超出部分要自己承擔。所以就算項目可以報,實際報到幾多,都要睇起付線同年度限額,唔好單純以為「報銷75%」就係全部費用打七五折。
想知深圳補牙實際大概幾錢?
如果唔肯定係普通補牙、深蛀牙定要根管,可以先講低情況,我哋幫你核實合作機構優惠價、材料選項同可預約時間。
可協助你先確認合作機構優惠價約 ¥98 起
服務邊界:睇牙有伴提供預約、陪診、溝通、交通及術後跟進協助;診斷、治療方案及實際收費,以正規牙科機構面診評估為準。